Decyzja o wejściu na giełdę zwykle zaczyna się od prostego dylematu: kupić pojedyncze akcje, wybrać ETF, a może poczekać na lepszy moment? Odpowiedź na pytanie, jak inwestować na giełdzie, wymaga nie tylko znajomości zleceń, lecz także planu, kontroli ryzyka, rozumienia podatków i cierpliwości. Poniżej pokazuję praktyczną ścieżkę od wyboru rachunku maklerskiego po budowę prostego portfela.
Najrozsądniejszy start łączy małe kwoty, szeroką dywersyfikację i długi horyzont
- Poduszka finansowa powinna powstać przed pierwszą inwestycją.
- ETF-y pozwalają jednym zakupem uzyskać ekspozycję na wiele spółek.
- Akcje pojedynczych firm wymagają analizy wyników, zadłużenia i wyceny.
- Rozłożenie zakupów w czasie ogranicza ryzyko wejścia na rynek w niekorzystnym momencie.
- Podatek od zysków kapitałowych w Polsce wynosi co do zasady 19%, ale IKE i IKZE zmieniają sposób rozliczeń.
Od czego zacząć, zanim kupisz pierwsze akcje
Najpierw ustalam, po co inwestuję i kiedy będą mi potrzebne pieniądze. Środki na czynsz, ratę kredytu, leczenie albo wydatki w ciągu najbliższych 2-3 lat nie powinny trafiać do portfela akcyjnego. Giełda potrafi spaść wtedy, gdy akurat potrzebujemy gotówki, a sprzedaż w takim momencie może zamienić przejściową stratę w trwałą.
Dobrym punktem wyjścia jest poduszka bezpieczeństwa odpowiadająca co najmniej 3-6 miesiącom podstawowych wydatków. Dopiero nadwyżkę można dzielić między oszczędności i inwestycje. Nie ma jednej właściwej kwoty startowej. Przy 200-500 zł miesięcznie da się zbudować nawyk, poznać platformę i sprawdzić własną reakcję na spadki bez narażania domowego budżetu.
Określ cel i horyzont
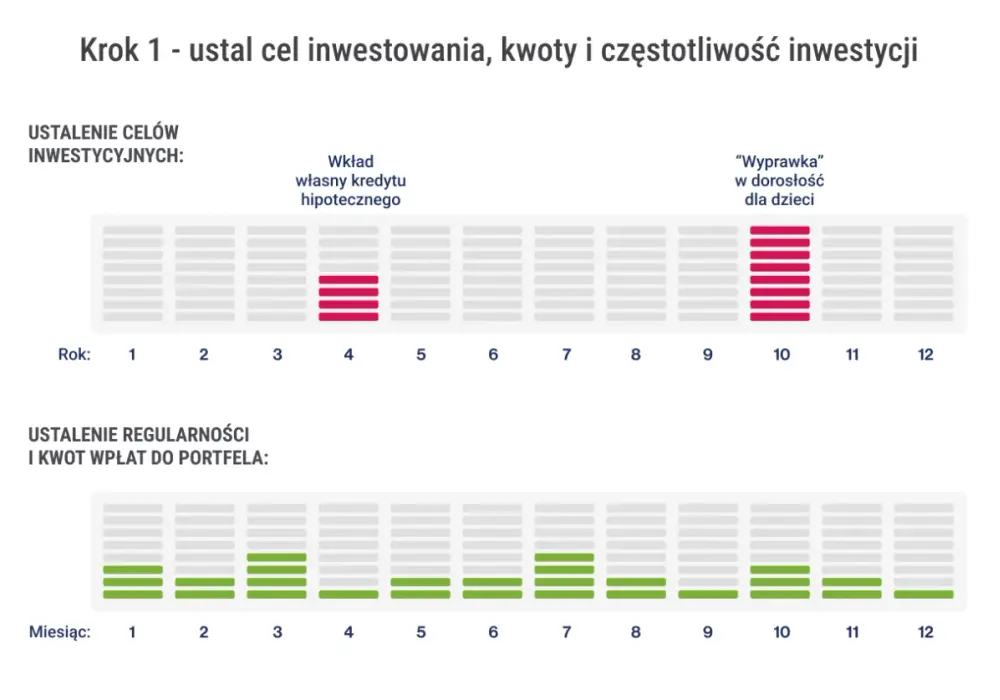
Inaczej buduje się portfel na emeryturę za 25 lat, a inaczej kapitał potrzebny za cztery lata na wkład własny. Przy długim horyzoncie można zaakceptować większe wahania, ponieważ jest więcej czasu na odrobienie strat. Przy krótkim celu większy udział powinny mieć rozwiązania o niższej zmienności, nawet jeśli ich potencjalny zysk jest mniejszy.
Sam zapisuję plan w jednym zdaniu, na przykład: „inwestuję przez minimum 10 lat, wpłacam 800 zł miesięcznie i nie sprzedaję pod wpływem pojedynczej sesji”. Taki prosty dokument działa jak filtr na rynkowy hałas. Bez niego łatwo zamienić inwestowanie w serię impulsywnych decyzji.
Wybierz legalnego i wygodnego pośrednika
Do kupowania akcji i ETF-ów potrzebny jest rachunek maklerski. Przed podpisaniem umowy sprawdzam, kto prowadzi usługę, jakie ma zezwolenia, gdzie przechowywane są aktywa i jak wygląda procedura wypłaty środków. Listę nadzorowanych domów maklerskich oraz listę ostrzeżeń publicznych publikuje KNF.
Nie wybieraj brokera wyłącznie po reklamie „zero prowizji”. Sprawdź także opłaty za przewalutowanie, dostęp do rynków zagranicznych, przechowywanie papierów, wypłatę pieniędzy oraz przygotowanie dokumentów podatkowych. Przy małych wpłatach minimalna prowizja może mieć większe znaczenie niż atrakcyjna stawka procentowa.
Co kupić na początku akcje ETF-y i obligacje
Instrument powinien pasować do celu, wiedzy i odporności na straty. Akcja daje udział w konkretnej spółce, ETF odwzorowuje koszyk aktywów, a obligacja jest formą pożyczki udzielanej emitentowi. Każde rozwiązanie ma inne źródła ryzyka i wymaga innego poziomu zaangażowania.
| Instrument | Co kupujesz | Dla kogo może pasować | Najważniejsze ryzyko |
|---|---|---|---|
| Akcje | Udział w jednej spółce | Osoby gotowe analizować firmy i akceptować duże wahania | Spadek kursu, problemy spółki, niska płynność |
| ETF akcyjny | Koszyk wielu akcji odwzorowujący indeks | Początkujący i inwestorzy długoterminowi | Spadek całego rynku, ryzyko walutowe, opłata funduszu |
| ETF obligacyjny | Koszyk obligacji | Osoby szukające spokojniejszej części portfela | Zmiany stóp procentowych i ryzyko emitentów |
| Obligacje skarbowe | Pożyczkę dla Skarbu Państwa | Inwestorzy preferujący większą przewidywalność | Inflacja, wcześniejsze wycofanie, zmiana realnej wartości pieniędzy |
ETF jako prosty fundament
Wielu początkujących zaczyna od pięciu przypadkowych spółek, bo ich nazwy są znane z wiadomości. To pozorna dywersyfikacja. Jeśli wszystkie firmy działają w jednym kraju albo sektorze, portfel nadal może mocno ucierpieć przy jednym negatywnym wydarzeniu.
ETF na szeroki indeks może obejmować dziesiątki, setki, a nawet tysiące spółek. Zanim go kupię, sprawdzam indeks bazowy, liczbę składników, sposób replikacji, walutę, politykę dywidendową i roczną opłatę. ETF nie jest automatycznie bezpieczny. Szeroki fundusz akcyjny nadal może okresowo tracić 30% lub więcej, ale ryzyko pojedynczej spółki jest w nim niższe.
Akcje pojedynczych spółek
Zakup akcji ma sens wtedy, gdy potrafisz wyjaśnić, na czym firma zarabia, dlaczego może rozwijać przychody i co mogłoby podważyć tę tezę. Patrzę między innymi na przychody, marżę, przepływy pieniężne, zadłużenie, przewagę konkurencyjną i cenę względem wyników.
Nie traktuję popularności spółki w mediach społecznościowych jako analizy. Kurs może rosnąć przez kilka miesięcy mimo słabych fundamentów, ale to nie oznacza, że rynek pomylił się bezterminowo. Na pojedyncze akcje przeznaczałbym raczej mniejszą część portfela, dopóki nie masz doświadczenia w czytaniu raportów i zarządzaniu pozycją.
Gdzie w tym wszystkim są kryptowaluty
Kryptowaluty mogą być dodatkiem do portfela, ale ich zmienność jest zwykle znacznie większa niż w przypadku szerokich indeksów akcyjnych. Jeśli ktoś chce je posiadać, rozsądniej traktować je jako mały, spekulacyjny segment, a nie zamiennik poduszki finansowej czy całego portfela.
Nie mieszałbym też różnych celów. ETF akcyjny ma wspierać długoterminowe budowanie kapitału, natomiast bitcoin czy inne aktywa cyfrowe mogą pełnić funkcję wysokiego ryzyka. Taki podział ułatwia ocenę, czy strata na jednej części portfela nie zagraża całemu planowi.
Jak wykonać pierwszą transakcję krok po kroku
Pierwszy zakup powinien być nudny i powtarzalny. Im więcej emocji towarzyszy wejściu na rynek, tym większa szansa, że decyzja wynika z pośpiechu, a nie z planu.
- Otwórz rachunek maklerski i przejdź weryfikację tożsamości.
- Wpłać niewielką kwotę, której utrata nie zmieni twojej sytuacji życiowej.
- Wybierz jeden zrozumiały instrument i przeczytaj jego dokumenty.
- Sprawdź walutę, prowizję i spread, czyli różnicę między ceną kupna a sprzedaży.
- Złóż zlecenie z limitem ceny, jeśli nie chcesz zaakceptować dowolnej ceny rynkowej.
- Zapisz powód zakupu, planowany horyzont i warunki, przy których zmienisz zdanie.
Zlecenie rynkowe czy z limitem
Zlecenie rynkowe realizuje się po najlepszej dostępnej cenie, ale przy mało płynnych akcjach może ona odbiegać od tej widocznej na ekranie. Zlecenie z limitem określa maksymalną cenę zakupu albo minimalną cenę sprzedaży. Nie gwarantuje wykonania, za to daje większą kontrolę.
Przy popularnych, płynnych ETF-ach różnica może być niewielka, lecz przy małych spółkach robi się istotna. Ja przy pierwszym zakupie wolę sprawdzić arkusz zleceń i użyć limitu, zamiast klikać bez namysłu w przycisk kupna.
Wpłacać wszystko od razu czy stopniowo
Jeśli masz jednorazowo większą kwotę, statystycznie wcześniejsze zainwestowanie może dać dłuższy czas na pracę kapitału. Problem polega na tym, że nikt nie wie, czy właśnie dziś rynek jest przed wzrostem, czy przed gwałtowną korektą.
Rozłożenie zakupów na 6-12 miesięcznych transz zmniejsza ryzyko złego momentu wejścia i pomaga spokojniej przejść przez początek inwestowania. Ceną jest możliwość, że część pieniędzy będzie przez ten czas czekać poza rynkiem. Dla osoby, która dopiero uczy się emocji związanych z wahaniami, ten kompromis często jest wart swojej ceny.
Jak ograniczyć ryzyko i nie przegrać z własnymi emocjami
Ryzyko rynkowe jest nieusuwalne, ale można nim zarządzać. Największą różnicę robią dywersyfikacja, wielkość pozycji, horyzont i regularność, a nie próby przewidywania każdej sesji.
Ustal proporcje portfela
Prosty model może wyglądać tak, że część akcyjna odpowiada za wzrost, a część obligacyjna i gotówkowa za stabilność. Przykładowo inwestor z długim horyzontem może rozważyć 70% szerokich ETF-ów akcyjnych i 30% spokojniejszych aktywów, natomiast osoba potrzebująca pieniędzy za kilka lat może wybrać odwrotne proporcje.
To nie jest uniwersalna recepta. Jeśli spadek wartości portfela o 20% spowoduje paniczną sprzedaż, udział akcji jest prawdopodobnie zbyt wysoki. Portfel teoretycznie bardziej zyskowny, którego nie da się utrzymać w trudnym momencie, jest gorszy od prostszego rozwiązania dopasowanego do psychiki inwestora.
Unikaj dźwigni i inwestowania na kredyt
Dźwignia finansowa pozwala kontrolować pozycję większą niż posiadany kapitał. W zamian zwiększa zarówno potencjalny zysk, jak i stratę. Przy niektórych instrumentach strata może przekroczyć wpłacone środki, dlatego początkujący nie powinni zaczynać od CFD, kontraktów terminowych ani agresywnego handlu na pożyczonych pieniądzach.
KNF słusznie ostrzega przed obietnicami pewnych i wysokich zysków. Jeżeli ktoś gwarantuje 10% miesięcznie bez ryzyka, problemem nie jest to, że znalazł wyjątkową strategię, lecz to, że prawdopodobnie ukrywa koszt albo ryzyko.
Rebalansuj zamiast zgadywać rynek
Rebalansowanie oznacza przywracanie ustalonych proporcji portfela. Jeśli akcje mocno wzrosły i ich udział zwiększył się z 70% do 82%, można część zysków przenieść do spokojniejszej części. Nie wymaga to codziennego handlu. Dla wielu osób wystarczy kontrola raz lub dwa razy w roku.
Najczęstszy błąd widzę w kupowaniu po silnych wzrostach i sprzedawaniu po spadkach. Pomaga wcześniej ustalona zasada, na przykład regularna wpłata tego samego dnia miesiąca oraz brak decyzji pod wpływem nagłówków prasowych. Inwestowanie ma być procesem, nie testem refleksu.
Ile kosztuje inwestowanie i jak rozliczyć zyski w Polsce
Koszty są niewidocznym przeciwnikiem portfela, bo nie bolą tak jak jednorazowa strata, ale działają przy każdej transakcji. Sprawdzam prowizję za zakup i sprzedaż, opłatę za przewalutowanie, koszt prowadzenia rachunku, opłatę funduszu ETF oraz ewentualne opłaty za transfer aktywów.
Przykład jest prosty. Jeśli prowizja wynosi 0,29%, zakup za 1000 zł kosztuje 2,90 zł, ale przy minimalnej opłacie 5 zł faktycznie zapłacisz 5 zł. Przy małych transzach znaczenie ma także częstotliwość zakupów. Czasem lepiej kupować co miesiąc, a czasem kwartalnie, jeśli broker pobiera wysoką opłatę minimalną.
Podatek od zysków kapitałowych
W Polsce dochód ze sprzedaży akcji rozlicza się co do zasady w formularzu PIT-38, a stawka podatku wynosi 19%. Dochód to różnica między przychodem ze sprzedaży a kosztami, do których mogą należeć między innymi cena zakupu i prowizje. Strata nie tworzy podatku, a w określonych granicach można ją rozliczać w kolejnych latach.
Dom maklerski zwykle przekazuje formularz PIT-8C, ale nie zwalnia to inwestora z samodzielnego sprawdzenia danych i złożenia zeznania. Przy zagranicznych akcjach i ETF-ach dochodzą kwestie walut, dywidend oraz podatku pobranego za granicą. W bardziej złożonej sytuacji nie zgadywałbym, tylko sprawdził aktualne zasady w Ministerstwie Finansów albo skonsultował się z doradcą podatkowym.
Przeczytaj również: Przegląd kryptowaluty i blockchain: najnowsze wiadomości i trendy
IKE i IKZE jako rozwiązania długoterminowe
Jeżeli inwestujesz z myślą o emeryturze, warto porównać zwykły rachunek z IKE i IKZE. W 2026 roku limit wpłat na IKE wynosi 28 260 zł, a na IKZE 11 304 zł dla większości osób i 16 956 zł dla osób prowadzących pozarolniczą działalność.
IKE może pozwolić uniknąć podatku od zysków kapitałowych przy wypłacie spełniającej ustawowe warunki, między innymi po ukończeniu 60 lat i odpowiednim okresie wpłat. IKZE daje możliwość odliczenia wpłat od dochodu w zeznaniu rocznym, lecz kwalifikowana wypłata po ukończeniu 65 lat jest opodatkowana ryczałtem 10%.
Korzyść podatkowa nie powinna przesłaniać płynności. Wcześniejsze wycofanie pieniędzy z tych kont może oznaczać utratę części preferencji, a IKZE nie jest rozwiązaniem do pieniędzy, które mogą być potrzebne w przyszłym roku. Dla długiego celu emerytalnego są jednak narzędziem, którego początkujący często nie doceniają.
Prosty plan dla osoby, która zaczyna od zera
Na początku nie próbowałbym budować portfela z dziesięciu produktów. Prostszy plan łatwiej utrzymać i ocenić po kilku miesiącach.
- Utwórz poduszkę finansową i spłać drogie zadłużenie konsumpcyjne.
- Wybierz regulowany rachunek maklerski i dokładnie przeczytaj tabelę opłat.
- Zacznij od kwoty, która nie wywołuje stresu przy spadku o 10-20%.
- Rozważ jeden szeroki ETF jako fundament zamiast przypadkowego zestawu spółek.
- Wpłacaj regularnie przez co najmniej kilka lat, zamiast próbować trafić w idealny moment.
- Raz na kwartał sprawdzaj, czy portfel nadal odpowiada twojemu celowi.
Jeśli chcesz kupować pojedyncze akcje, potraktuj je jako część edukacyjną portfela. Przy każdej spółce zapisz tezę inwestycyjną, maksymalny udział oraz powód, dla którego sprzedasz. Taka karta decyzji ogranicza pokusę trzymania przegranej pozycji tylko dlatego, że nie chcesz przyznać się do błędu.
Najważniejsze jest to, by pierwsza inwestycja nie była zakładem o najbliższy tydzień. Giełda najlepiej służy osobie, która ma plan, inwestuje wolne środki i rozumie, że czas na rynku zwykle ma większe znaczenie niż ciągłe zgadywanie rynku.